Sólin Sólin Rís 07:57 • sest 18:32 í Reykjavík
Tunglið Tunglið Rís 04:43 • Sest 17:56 í Reykjavík
Flóð Flóð Árdegis: 04:47 • Síðdegis: 16:59 í Reykjavík
Fjaran Fjara Árdegis: 10:53 • Síðdegis: 23:17 í Reykjavík
Sólin Sólin Rís 07:57 • sest 18:32 í Reykjavík
Tunglið Tunglið Rís 04:43 • Sest 17:56 í Reykjavík
Flóð Flóð Árdegis: 04:47 • Síðdegis: 16:59 í Reykjavík
Fjaran Fjara Árdegis: 10:53 • Síðdegis: 23:17 í Reykjavík
LeiðbeiningarTil baka

Sendu inn spurningu

Hér getur þú sent okkur nýjar spurningar um vísindaleg efni.

Hafðu spurninguna stutta og hnitmiðaða og sendu aðeins eina í einu. Einlægar og vandaðar spurningar um mikilvæg efni eru líklegastar til að kalla fram vönduð og greið svör. Ekki er víst að tími vinnist til að svara öllum spurningum.

Persónulegar upplýsingar um spyrjendur eru eingöngu notaðar í starfsemi vefsins, til dæmis til að svör verði við hæfi spyrjenda. Spurningum er ekki sinnt ef spyrjandi villir á sér heimildir eða segir ekki nægileg deili á sér.

Spurningum sem eru ekki á verksviði vefsins er eytt.

Að öðru leyti er hægt að spyrja Vísindavefinn um allt milli himins og jarðar!

=

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum?

Gylfi Magnússon

Öll spurningin hljóðaði svona (sjá einnig enn lengri útgáfu neðst í þessu svari):

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum, og þá sérstaklega húsnæðisliðurinn?

Í meginatriðum er íslensk verðbólga mæld með sambærilegum hætti og í nágrannalöndunum. Hagstofa Íslands reiknar vísitölu neysluverðs sem mælir breytingar á verði vöru og þjónustu sem heimilin neyta. Vörum og þjónustu er skipt í flokka samkvæmt alþjóðlegu neysluflokkunarkerfi og vægi þeirra ræðst af hlutdeild í neyslu heimilanna.

Heimili þurfa augljóslega á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila. Það væri mjög óeðlilegt að taka ekki tillit til þess kostnaðar og hvernig hann þróast við útreikning á vísitölu neysluverðs. Það er hins vegar snúið og ýmsar aðferðir koma til greina.

Þess má geta að Hagstofan reiknar einnig út og birtir vísitölu neysluverðs án húsnæðis. Hún er hins vegar mun minna notuð, til dæmis ekki við verðtryggingu enda er það bannað með lögum (lög nr. 38/2001 um vexti og verðtryggingu). Seðlabankinn horfir einnig fyrst og fremst til vísitölunnar með húsnæði þegar hann tekur ákvarðanir um peningastefnu.

Frá því að núverandi grunnur vísitölu neysluverðs var tekinn í notkun 1988 hefur vísitala neysluverðs hækkað um 597% en vísitalan án húsnæðis hækkað um 456%. Það þýðir að meðalverðbólgan á ári þetta tímabil var 5,2% samkvæmt vísitölu neysluverðs en 4,6% miðað við vísitöluna án húsnæðis. Það þýðir að kostnaður heimilanna vegna húsnæðis telst hafa hækkað meira en annar framfærslukostnaður þeirra á þessu tímabili. Innifalið í því er kostnaður við leigu (raunverulegrar eða reiknaðrar), viðhald og viðgerðir, sorphirða, vatnsveita, fráveita, rafmagn og heitt vatn.
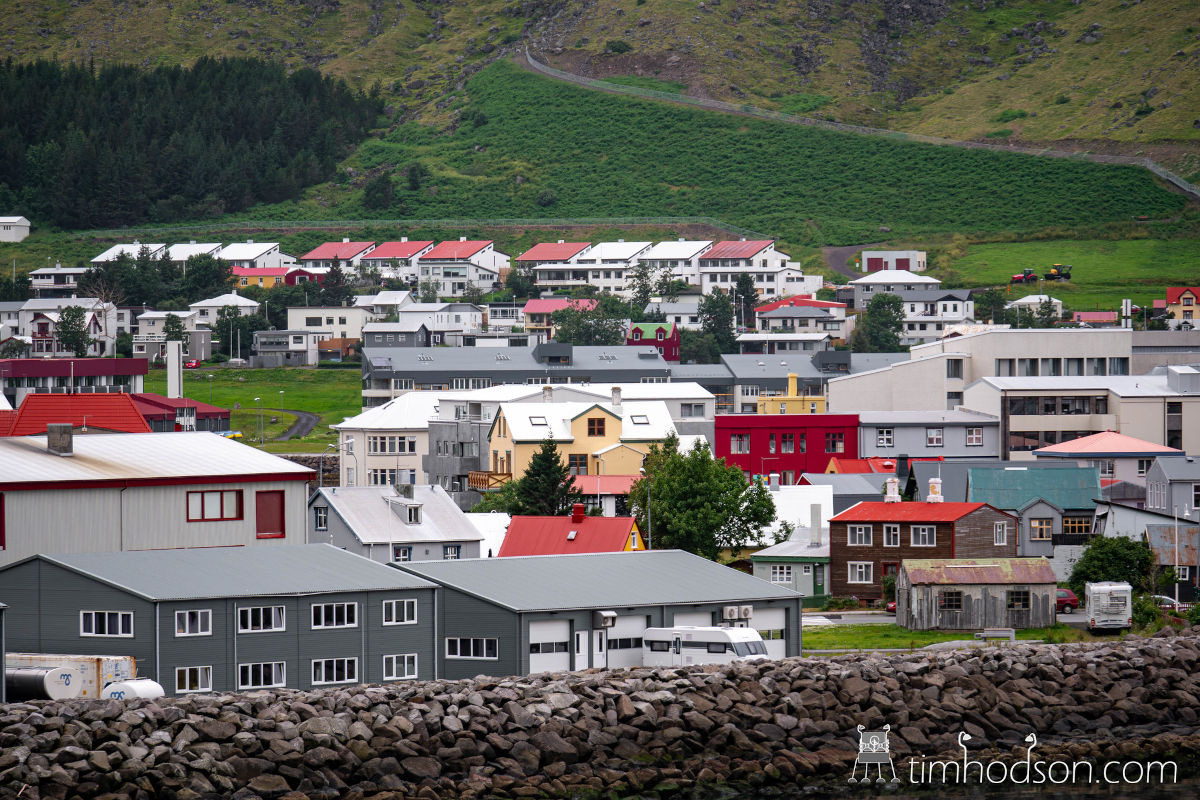
Heimili þurfa á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila.

Heimili þurfa á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila.

Leigjandi kaupir augljóslega afnot af húsnæði og greiðir fyrir húsaleigu. Það er tiltölulega einfalt að taka tillit til þess við útreikning á framfærslukostnaði ef tölur um leiguverð liggja fyrir.

Sá sem býr í eigin húsnæði greiðir sjálfum sér hins vegar enga leigu. Spurningin er því hvaða verð eigi að setja á þá þjónustu. Frá júní 2024 hefur Hagstofa Íslands notað svokallað húsaleiguígildi (e. rental equivalence) til þess að meta þennan kostnað. Litið er svo á að eigandi húsnæðis neyti þeirrar húsnæðisþjónustu sem eignin veitir og reynt að áætla hvað það myndi kosta að leigja sambærilega eign á markaði. Hagstofan kallar þetta „reiknaða húsaleigu“.

Við matið er fyrir tiltekið eigið húsnæði leitað að 30 leigueignum sem líkjast því mest. Meðal annars er tekið tillit til stærðar, staðsetningar, verðsvæðis, fasteignamats og byggingarárs. Meðalfermetraverð þessara leigueigna er síðan notað til að meta húsaleiguígildi eignarinnar. Gögnin koma úr leiguskrá Húsnæðis- og mannvirkjastofnunar (HMS). Þetta er mikilvægur liður í vísitölu neysluverðs á Íslandi enda býr stór hluti landsmanna í eigin húsnæði.

Frá 1992 til maí 2024 notaði Hagstofan aðra aðferð, svokallaða notendakostnaðaraðferð (e. user cost). Þá hafði þróun fasteignaverðs og raunvaxta áhrif á reiknaðan kostnað vegna eigin húsnæðis. Það þýddi meðal annars að skammtímasveiflur á eigna- og fjármálamörkuðum gátu haft mikil áhrif á mælda verðbólgu. Breytingin árið 2024 fól því ekki í sér að húsnæðiskostnaður væri tekinn úr vísitölunni. Þvert á móti er húsnæði áfram mjög stór hluti hennar. Það sem breyttist var hvernig kostnaður við búsetu í eigin húsnæði er metinn.

Frá júní 2024 byggist íslenska aðferðin því á því að meta þá húsnæðisþjónustu sem eigendur fá af eigin húsnæði, fremur en kostnaðinn við að fjármagna húsnæðið eða breytingar á verði þess. Ýmsar aðrar leiðir eru þó notaðar erlendis.

Heimildir og myndir:

Í heild hljóðaði spurningin svona:
Hugsanlega hafið þið nýverið fengið svipaða spurningu frá mér, en ég er samt ekki viss um hvort hún hafi skilað sér til ykkar. Fékk engan staðfestingarpóst þegar ég sendi hana inn. Ef hún er samt inni í kerfinu ykkar og svarið enn í vinnslu, eða jafnvel komið á vefinn, þá biðst ég velvirðingar eða bíð bara rólegur eftir svarinu.

En spurningin snýr að því hvort verðbólga á Íslandi sé reiknuð út á sambærilegan hátt og í nágrannalöndunum. Þá miða ég annaðhvort við Danmörku eða samræmdu evrópsku aðferðina við að mæla verðbólgu.

Áhugi minn snýr fyrst og fremst að húsnæðisliðnum, og hvort hið s.k. “Leiguígildi” eigi sér hliðstæðu, en samspil þess og fasteignaverðs virðist eiga stóran þátt i því hve verðbólga á Íslandi virðist kerfisbundið hærri en í nágrannalöndunum.

T.a.m. hefur heildarverðbólga í Danmörku verið ca. 35-40% frá 2010 á móti nánast 100% a Íslandi þrátt fyrir að innbyrðis gengi gjaldmiðlana hafi nánast verið það sama.

Skýringin virðist fyrst og fremst vera í húsnæðisliðnum með fyrirvara um eigin misskilning. A.m.k virðist almennt verðlag hafa þróast með svipuðum hætti i báðum löndum, en í danska húsnæðisliðnum virðist í meiri mæli stuðst við byggingarkostnað ef ég skil rétt.

Sé þetta skýringin, þá veltir maður fyrir sér hugtakinu “verðbólga” og “verðtrygging” og hvort það sé í raun sama hugtakið og þá hvort verðtryggingin okkar feli i jafnvel í sér e.k. raunvexti og þá hve mikla í samanburði við “verðbólgu” sé einhver munur þar á.

Á sama tíma veltir maður fyrir sér hvort vaxtaákvarðanir Seðlabanka yrðu með öðrum hætti, væri verðbólga reiknuð út á sama hátt og t.d. í Danmörku. Yrðu jafnvel lægri og þannig auðveldara að halda 2.5% verðbólgumarkmiðum.

Afsaka ef ég er orðin langorður og spurningin gæti því hljóðað svona:

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum, og þá sérstaklega húsnæðisliðurinn?

Höfundur nýtti mállíkan við gagnaöflun og til frekari úrvinnslu en ber sjálfur alla ábyrgð á textanum.

Höfundur

Gylfi Magnússon

prófessor í hagfræði við HÍ

Útgáfudagur

8.10.2026

Spyrjandi

Örn Þór Halldórsson

Tilvísun

Gylfi Magnússon. „Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum?“ Vísindavefurinn, 8. október 2026, sótt 8. október 2026, https://visindavefur.is/svar.php?id=89822.

Gylfi Magnússon. (2026, 8. október). Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum? Vísindavefurinn. https://visindavefur.is/svar.php?id=89822

Gylfi Magnússon. „Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum?“ Vísindavefurinn. 8. okt. 2026. Vefsíða. 8. okt. 2026. <https://visindavefur.is/svar.php?id=89822>.

Chicago | APA | MLA

Senda grein til vinar

=

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum?
Öll spurningin hljóðaði svona (sjá einnig enn lengri útgáfu neðst í þessu svari):

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum, og þá sérstaklega húsnæðisliðurinn?

Í meginatriðum er íslensk verðbólga mæld með sambærilegum hætti og í nágrannalöndunum. Hagstofa Íslands reiknar vísitölu neysluverðs sem mælir breytingar á verði vöru og þjónustu sem heimilin neyta. Vörum og þjónustu er skipt í flokka samkvæmt alþjóðlegu neysluflokkunarkerfi og vægi þeirra ræðst af hlutdeild í neyslu heimilanna.

Heimili þurfa augljóslega á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila. Það væri mjög óeðlilegt að taka ekki tillit til þess kostnaðar og hvernig hann þróast við útreikning á vísitölu neysluverðs. Það er hins vegar snúið og ýmsar aðferðir koma til greina.

Þess má geta að Hagstofan reiknar einnig út og birtir vísitölu neysluverðs án húsnæðis. Hún er hins vegar mun minna notuð, til dæmis ekki við verðtryggingu enda er það bannað með lögum (lög nr. 38/2001 um vexti og verðtryggingu). Seðlabankinn horfir einnig fyrst og fremst til vísitölunnar með húsnæði þegar hann tekur ákvarðanir um peningastefnu.

Frá því að núverandi grunnur vísitölu neysluverðs var tekinn í notkun 1988 hefur vísitala neysluverðs hækkað um 597% en vísitalan án húsnæðis hækkað um 456%. Það þýðir að meðalverðbólgan á ári þetta tímabil var 5,2% samkvæmt vísitölu neysluverðs en 4,6% miðað við vísitöluna án húsnæðis. Það þýðir að kostnaður heimilanna vegna húsnæðis telst hafa hækkað meira en annar framfærslukostnaður þeirra á þessu tímabili. Innifalið í því er kostnaður við leigu (raunverulegrar eða reiknaðrar), viðhald og viðgerðir, sorphirða, vatnsveita, fráveita, rafmagn og heitt vatn.

Heimili þurfa á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila.

Heimili þurfa á húsnæði að halda og kostnaður vegna þess er í flestum tilfellum nokkuð stór hluti framfærslukostnaðar heimila.

Leigjandi kaupir augljóslega afnot af húsnæði og greiðir fyrir húsaleigu. Það er tiltölulega einfalt að taka tillit til þess við útreikning á framfærslukostnaði ef tölur um leiguverð liggja fyrir.

Sá sem býr í eigin húsnæði greiðir sjálfum sér hins vegar enga leigu. Spurningin er því hvaða verð eigi að setja á þá þjónustu. Frá júní 2024 hefur Hagstofa Íslands notað svokallað húsaleiguígildi (e. rental equivalence) til þess að meta þennan kostnað. Litið er svo á að eigandi húsnæðis neyti þeirrar húsnæðisþjónustu sem eignin veitir og reynt að áætla hvað það myndi kosta að leigja sambærilega eign á markaði. Hagstofan kallar þetta „reiknaða húsaleigu“.

Við matið er fyrir tiltekið eigið húsnæði leitað að 30 leigueignum sem líkjast því mest. Meðal annars er tekið tillit til stærðar, staðsetningar, verðsvæðis, fasteignamats og byggingarárs. Meðalfermetraverð þessara leigueigna er síðan notað til að meta húsaleiguígildi eignarinnar. Gögnin koma úr leiguskrá Húsnæðis- og mannvirkjastofnunar (HMS). Þetta er mikilvægur liður í vísitölu neysluverðs á Íslandi enda býr stór hluti landsmanna í eigin húsnæði.

Frá 1992 til maí 2024 notaði Hagstofan aðra aðferð, svokallaða notendakostnaðaraðferð (e. user cost). Þá hafði þróun fasteignaverðs og raunvaxta áhrif á reiknaðan kostnað vegna eigin húsnæðis. Það þýddi meðal annars að skammtímasveiflur á eigna- og fjármálamörkuðum gátu haft mikil áhrif á mælda verðbólgu. Breytingin árið 2024 fól því ekki í sér að húsnæðiskostnaður væri tekinn úr vísitölunni. Þvert á móti er húsnæði áfram mjög stór hluti hennar. Það sem breyttist var hvernig kostnaður við búsetu í eigin húsnæði er metinn.

Frá júní 2024 byggist íslenska aðferðin því á því að meta þá húsnæðisþjónustu sem eigendur fá af eigin húsnæði, fremur en kostnaðinn við að fjármagna húsnæðið eða breytingar á verði þess. Ýmsar aðrar leiðir eru þó notaðar erlendis.

Heimildir og myndir:

Í heild hljóðaði spurningin svona:
Hugsanlega hafið þið nýverið fengið svipaða spurningu frá mér, en ég er samt ekki viss um hvort hún hafi skilað sér til ykkar. Fékk engan staðfestingarpóst þegar ég sendi hana inn. Ef hún er samt inni í kerfinu ykkar og svarið enn í vinnslu, eða jafnvel komið á vefinn, þá biðst ég velvirðingar eða bíð bara rólegur eftir svarinu.

En spurningin snýr að því hvort verðbólga á Íslandi sé reiknuð út á sambærilegan hátt og í nágrannalöndunum. Þá miða ég annaðhvort við Danmörku eða samræmdu evrópsku aðferðina við að mæla verðbólgu.

Áhugi minn snýr fyrst og fremst að húsnæðisliðnum, og hvort hið s.k. “Leiguígildi” eigi sér hliðstæðu, en samspil þess og fasteignaverðs virðist eiga stóran þátt i því hve verðbólga á Íslandi virðist kerfisbundið hærri en í nágrannalöndunum.

T.a.m. hefur heildarverðbólga í Danmörku verið ca. 35-40% frá 2010 á móti nánast 100% a Íslandi þrátt fyrir að innbyrðis gengi gjaldmiðlana hafi nánast verið það sama.

Skýringin virðist fyrst og fremst vera í húsnæðisliðnum með fyrirvara um eigin misskilning. A.m.k virðist almennt verðlag hafa þróast með svipuðum hætti i báðum löndum, en í danska húsnæðisliðnum virðist í meiri mæli stuðst við byggingarkostnað ef ég skil rétt.

Sé þetta skýringin, þá veltir maður fyrir sér hugtakinu “verðbólga” og “verðtrygging” og hvort það sé í raun sama hugtakið og þá hvort verðtryggingin okkar feli i jafnvel í sér e.k. raunvexti og þá hve mikla í samanburði við “verðbólgu” sé einhver munur þar á.

Á sama tíma veltir maður fyrir sér hvort vaxtaákvarðanir Seðlabanka yrðu með öðrum hætti, væri verðbólga reiknuð út á sama hátt og t.d. í Danmörku. Yrðu jafnvel lægri og þannig auðveldara að halda 2.5% verðbólgumarkmiðum.

Afsaka ef ég er orðin langorður og spurningin gæti því hljóðað svona:

Er íslensk verðbólga reiknuð út og samsett með sambærilegum hætti og í nágrannalöndunum, og þá sérstaklega húsnæðisliðurinn?

Höfundur nýtti mállíkan við gagnaöflun og til frekari úrvinnslu en ber sjálfur alla ábyrgð á textanum....